Post views: 46
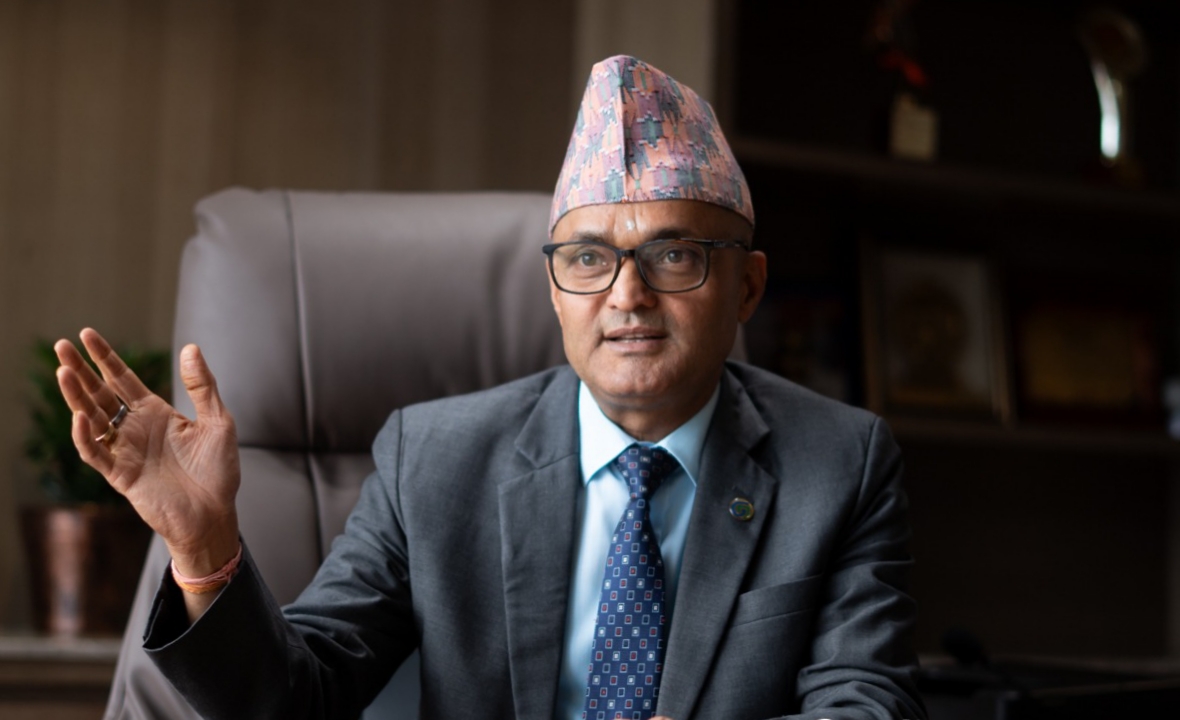
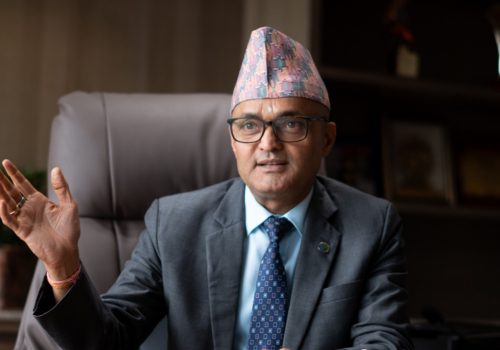
असोज, काठमाडौं । गरिमा विकास बैंकका प्रमुख कार्यकारी अधिकृत (सीईओ) माधवप्रसाद उपाध्यायले नेपालमा कर्जाको माग कमजोर हुनुमा युवाको विदेश पलायन र आन्तरिक उत्पादन तथा उपभोगको ढाँचामा आएको परिवर्तन मुख्य कारण रहेको बताएका छन्।
गरिमा विकास बैंकमै अधिकृत तहबाट बैंकिङ करियर सुरु गरेका उपाध्याय करिब दुई दशकको अवधिमा बैंकको नेतृत्व तहमा पुगेका हुन्। व्यावसायिक प्रशासनमा स्नातकोत्तर गरेका उनी बैंक स्थापना भएको समयदेखि नै गरिमासँग जोडिएका छन्।
उनका अनुसार बैंक तथा वित्तीय संस्थाले कर्जा दिन नचाहेका होइनन्। बैंकहरूले विभिन्न माध्यमबाट कर्जा लिन ग्राहकलाई आग्रह गरिरहेका छन्। तर, उद्यम गर्ने उमेरका ठूलो संख्यामा युवाहरू रोजगारीका लागि विदेश गएपछि नेपालभित्र आर्थिक गतिविधि र कर्जाको माग अपेक्षाअनुसार बढ्न नसकेको उनको भनाइ छ।
‘नेपालमा रेमिट्यान्स ठूलो मात्रामा भित्रिए पनि त्यसको ठूलो हिस्सा उपभोगमा खर्च भइरहेको छ। नेपालमै युवाहरू भएको भए उनीहरूले कर्जा लिएर व्यवसाय गर्न सक्थे, आन्तरिक उत्पादन बढाउन र निर्यातमा योगदान दिन सक्थे,’ उपाध्यायले बताएका छन्।
उनले युवाले विदेशमा कमाएर पठाएको रकम बैंकिङ प्रणालीमा निक्षेपका रूपमा थुप्रिँदा तरलता बढेको तर कर्जाको माग कमजोर रहेको बताए।
कर्जा नियन्त्रणभन्दा अनुशासनमा जोड
उपाध्यायले पछिल्लो समय बैंक तथा वित्तीय संस्थाले कर्जा प्रवाहमा नियन्त्रणभन्दा अनुशासनमा जोड दिएको बताए।
विगतमा सहज रूपमा कर्जा प्रवाह हुँदा कतिपय ऋणीले एउटै समयमा धेरै संस्थाबाट कर्जा लिने र त्यसको दुरुपयोग गर्ने अवस्था देखिएको भन्दै उनले अहिले कर्जा कहाँ र कसरी प्रयोग भयो भन्ने विषयमा बैंकहरू बढी सचेत रहेको बताए।
उनका अनुसार अहिले बैंकिङ प्रणाली ‘पुस सेल्स’ बाट ‘निड–बेस्ड सेल्स’ अर्थात् ग्राहकको वास्तविक आवश्यकताका आधारमा सेवा दिने दिशातर्फ अघि बढिरहेको छ।
‘पहिला ग्राहकले खाता खोल्दा मोबाइल बैंकिङ, डेबिट कार्ड, क्रेडिट कार्डलगायत सेवा एकैपटक बिक्री गर्ने अभ्यास थियो। अहिले ग्राहकलाई वास्तवमा के आवश्यक छ भन्ने मूल्यांकन गर्नुपर्छ,’ उनले भने।
उत्पादनशील क्षेत्रमा कर्जा बढाउनुपर्ने
बैंकहरूले उपभोग कर्जाबाट आम्दानी बढाउनेतर्फ मात्र ध्यान दिएको आरोप केही हदसम्म सही हुन सक्ने भए पनि घर निर्माणलगायतका क्षेत्रमा जाने कर्जाले पनि अर्थतन्त्रलाई चलायमान बनाउने उपाध्यायको भनाइ छ।
तर उद्योग, उद्यमशीलता र आन्तरिक उत्पादन बढाउने क्षेत्रमा बैंकिङ क्षेत्रको ध्यान अझ बढी जानुपर्ने उनले बताए।
उनका अनुसार बैंक व्यवसायिक संस्था भएकाले लगानीकर्ताले पूँजीमा प्रतिफल खोज्नु स्वाभाविक हो। तर बैंकको नाफालाई मात्र आधार बनाएर मूल्यांकन गर्नु उपयुक्त हुँदैन।
गरिमा विकास बैंकले दुई वर्षअघि ५ प्रतिशत, गत वर्ष १० प्रतिशत र पछिल्लो वर्ष २० प्रतिशत लाभांश दिएको उल्लेख गर्दै उनले तीन वर्षको औसत लाभांश वार्षिक १२ प्रतिशतभन्दा कम हुने बताए।
तरलता व्यवस्थापनमा पूर्वाधार विकास आवश्यक
बैंकिङ प्रणालीमा अहिले पर्याप्त तरलता रहेको भन्दै उपाध्यायले सरकारले पूर्वाधार विकास र पुनर्निर्माणमा खर्च बढाउनुपर्ने बताए।
ठूला जलविद्युत्, उद्योग तथा पूर्वाधार आयोजना निर्माण हुन थालेमा बैंकिङ प्रणालीमा रहेको अधिक तरलता व्यवस्थापनमा सहयोग पुग्ने उनको भनाइ छ।
गरिमा विकास बैंकको सीडी रेसियो करिब ८४ प्रतिशत रहेको र आफूहरूका लागि यो सहज अवस्थामा रहेको उनले बताए। वित्तीय क्षेत्रको औसत कर्जा–निक्षेप अनुपात भने ७१.२७ प्रतिशत रहेको उनको भनाइ छ।
‘ओभर रेगुलेसन’ भन्दा केही व्यवस्थामा सुधार आवश्यक
उपाध्यायले बैंकिङ क्षेत्र अत्यधिक नियमनमा रहेको आफूलाई नलाग्ने बताए। बैंकिङ अत्यन्त संवेदनशील क्षेत्र भएकाले नियमन आवश्यक भए पनि केही व्यवस्थामा सुधारको ठाउँ रहेको उनको भनाइ छ।
विशेषगरी एक वर्ष भाखा नाघ्नेबित्तिकै कर्जालाई खराब कर्जामा वर्गीकरण गरी शतप्रतिशत प्रोभिजन गर्नुपर्ने व्यवस्थामा पुनर्विचार गर्नुपर्ने उनले बताए।
बलियो नेटवर्थ र पर्याप्त धितो भएका ऋणीलाई व्यवसाय सुधारका लागि केही समय थप ‘ब्रिदिङ स्पेस’ दिन सकिएमा कर्जा असुलीमा पनि सहयोग पुग्ने उनको धारणा छ।
गरिमाको लक्ष्य ‘ठूलोभन्दा राम्रो बैंक’
गरिमा विकास बैंक भविष्यमा वाणिज्य बैंक बन्ने आधार तयार गर्ने दिशामा अघि बढिरहेको उपाध्यायले बताए।
स्याङ्जाको वालिङबाट सुरु भएको गरिमा विकास बैंक पोखरा हुँदै राष्ट्रियस्तरको विकास बैंक बनेर काठमाडौंमा विस्तार भएको उल्लेख गर्दै उनले तत्कालै वाणिज्य बैंक बन्ने निश्चित समयसीमा भने नरहेको स्पष्ट पारे।
‘भविष्यमा अवसर आयो भने वाणिज्य बैंक बन्न तयार हुने आधार तयार पार्ने हो। अहिलेको प्राथमिकता संस्थालाई बलियो र भरोसायोग्य बनाउनु हो,’ उनले भने।
उनले गरिमाको प्रतिस्पर्धा अन्य बैंकसँग भन्दा आफ्नै विगतसँग रहेको बताए।
मर्जरको ढोका खुला
गरिमा विकास बैंकले विगत १० वर्षदेखि साधारणसभामा मर्जरको एजेन्डा राख्दै आएको उपाध्यायले बताए।
तर, तत्काल कुनै निश्चित संस्थासँग मर्जर गर्ने योजना नरहेको उनले स्पष्ट पारे। उद्देश्य, भावना र काम गर्ने दृष्टिकोण मिल्ने संस्था भेटिए मर्जरका लागि ढोका खुला रहेको उनको भनाइ छ।
मर्जरमार्फत पूँजी आधार बढाउने र भविष्यमा वाणिज्य बैंक बन्ने सम्भावना पनि रहने उनले बताए।
डिजिटल बैंकिङमा जोड
गरिमा विकास बैंकले विकास बैंकमध्ये पहिलोपटक भर्चुअल क्रेडिट कार्ड परीक्षणका रूपमा सञ्चालनमा ल्याएको उपाध्यायले बताए।
बैंकको छुट्टै डिजिटल बैंकिङ विभागले नयाँ प्रविधि र उत्पादनको अध्ययन गरिरहेको भन्दै उनले डिजिटल कर्जासमेत अध्ययनको चरणमा रहेको बताए।
तर, डिजिटल लेन्डिङ प्रभावकारी बनाउन व्यक्तिको आम्दानी, खर्च, सम्पत्ति, दायित्व, कर भुक्तानी तथा अन्य आर्थिक व्यवहारसँग सम्बन्धित तथ्यांक एकीकृत हुनुपर्ने उनको भनाइ छ।
राष्ट्रिय परिचयपत्र, नागरिक एप तथा कर प्रणालीलगायतका तथ्यांकलाई एकीकृत गर्न सके धितोमा आधारित कर्जाबाट व्यक्तिको क्रेडिबिलिटीमा आधारित कर्जातर्फ जान सकिने उनले बताए।
साइबर जोखिम नियन्त्रणमा सबै निकायबीच समन्वय आवश्यक
डिजिटल बैंकिङ विस्तारसँगै साइबर जोखिम पनि बढिरहेको भन्दै उपाध्यायले बैंक तथा वित्तीय संस्था मात्र नभई नियामक र सुरक्षा निकायबीच पनि तत्काल सूचना आदानप्रदान हुने संयन्त्र आवश्यक रहेको बताए।
ग्राहकको मोबाइल बैंकिङ ह्याक भएर रकम अर्को खातामा स्थानान्तरण भइसकेपछि तत्काल पैसा रोक्ने संयन्त्र पर्याप्त नभएको उनको भनाइ छ।
पासवर्ड तथा ओटीपी अरूलाई दिने, फिसिङमा पर्ने तथा चिठ्ठा परेको भन्दै रकम पठाउनेजस्ता घटनामा ग्राहक स्वयं पनि सचेत हुनुपर्ने उनले बताए।
एनपीएल घटाउने लक्ष्य
गरिमा विकास बैंकले आगामी दिनमा सम्पत्तिको गुणस्तर सुधार गर्दै खराब कर्जा घटाउने लक्ष्य राखेको उपाध्यायले बताए।
बैंकको एनपीएल अहिले करिब ४.७७ प्रतिशत रहेको भन्दै उनले त्यसलाई सुधार गर्ने योजना रहेको जानकारी दिए।
मानव संसाधन विकास, प्रविधि र जोखिम व्यवस्थापनलाई बलियो बनाउँदै गरिमालाई ‘रेजिलियन्ट बैंक’ बनाउने लक्ष्य रहेको उनले बताए।
‘हाम्रो प्रयास भनेको ठूलोमात्र होइन, राम्रो बैंक बन्ने हो। राम्रो हुँदै ठूलो बन्ने लक्ष्यसाथ काम गरिरहेका छौं,’ उपाध्यायले भने।
ग्राहकलाई सस्तो कर्जाको दाबी
गरिमा विकास बैंकको बेस रेट विकास बैंकमध्ये न्यूनतम रहेको दाबी गर्दै उपाध्यायले हाल बैंकको बेस रेट ८.२२ प्रतिशत रहेको बताए।
ग्राहकसँग अहिले बैंक तथा वित्तीय संस्था छनोटका धेरै विकल्प रहेकाले सेवा र ब्याजदर तुलना गरेर बैंकिङ कारोबार गर्न सक्ने अवस्था रहेको उनले बताए।
गरिमा विकास बैंकका ग्राहकलाई सेवा प्रयोग गरिदिन आग्रह गर्दै उनले बैंकले ग्राहकको आवश्यकता र सन्तुष्टिलाई प्राथमिकतामा राखेर अघि बढिरहेको बताए।